2026年8月更新
税率・課税標準・控除額・優遇制度は、法令改正や不動産所在地の地方条例、取引内容によって異なる場合があります。本記事は基本的な制度の概要です。実際の不動産取引では、ノタリス・PPAT、税務専門家等へ最新制度をご確認ください。
01 / BUY
不動産購入時の税金
BUYER
不動産取得税(BPHTB)
土地・建物等の権利を取得する買主側に課税される地方税です。
基本的な計算イメージ
(NPOP − NPOPTKP)× 各地域のBPHTB税率
売買の場合、NPOPは原則として取引価格です。取引価格が不明、または当該年度のNJOPより低い場合にはNJOPが課税標準として使用されます。税率は地方条例で設定され、上限は5%。NPOPTKPも地方ごとに設定されます。
NEW PROPERTY
付加価値税(PPN / VAT)
デベロッパーなどのPKP(課税事業者)から新築物件等を購入する場合、取引条件によってPPNが価格に加算される場合があります。
一般的な非奢侈品の課税取引
12% × 課税標準11/12 = 実効税率 約11%
※PPnBMの対象となる高級物件等は取扱いが異なる場合があります。また、中古物件の個人間売買等すべての不動産取引にPPNがかかるわけではありません。
2026 TAX INCENTIVE
2026年は住宅PPNの政府負担制度あり
一定の条件を満たす新築戸建・区分所有住戸では、販売価格がRp5,000,000,000以下の場合、価格のうちRp2,000,000,000までに対応するPPNを100%政府が負担する制度があります。
※対象物件・引渡時期・購入者・NPWP等の要件があります。
印紙税(Bea Meterai)
売買契約書、ノタリス証書、PPATが作成する土地・建物の権利移転証書など、法律で定められた文書に課税されます。
Rp10,000
課税文書1通あたりの
現行の印紙税
現行の印紙税
02 / HOLD
不動産保有時の税金
固定資産税(PBB-P2)
土地・建物を保有している間、原則として毎年課税される地方税です。
課税の基礎となるNJOP(Nilai Jual Objek Pajak)は政府が定める不動産課税評価額です。実際の市場価格と異なるケースもあります。
現在の基本的な考え方
(不動産課税評価額 − 非課税限度額)× 地方政府が定める課税割合 × PBB-P2税率
課税割合:原則20%〜100%の範囲で地方政府が設定
税率:地方条例で設定、上限0.5%
※実際のPBB-P2税率・課税割合・控除額・支払期限は所在地の地方政府により異なります。
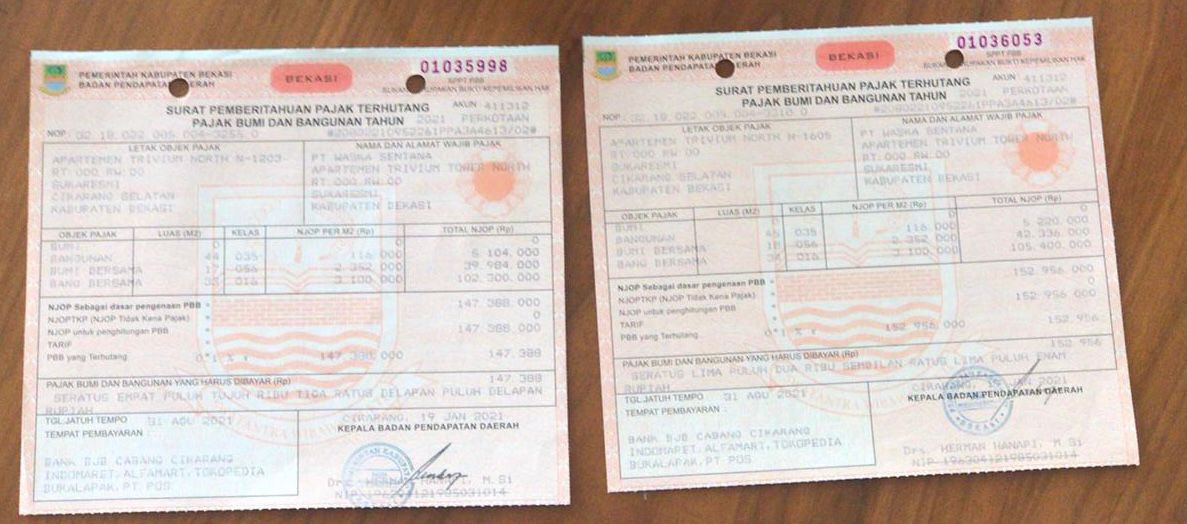
PBBサンプル(固定資産税)
03 / SELL
不動産売却時の税金
SELLER
不動産譲渡所得に対するPPh Final
通常の土地・建物の売却では、売主側に不動産譲渡によるFinal Tax(PPh Final)が発生します。
一般的な不動産譲渡
譲渡価額 × 2.5%
※簡易住宅等の一定の取引や政府への譲渡など、異なる税率が適用されるケースがあります。
売主が法人の場合のPPNにも注意
「法人名義だから必ずPPNが発生する」というわけではありません。売主がPKP(課税事業者)であり、かつPPNの課税対象となる取引かどうかを確認する必要があります。
売買価格が「税別」なのか「PPN込み」なのかについても、契約前に確認することをおすすめします。
SUMMARY
不動産価格だけで判断しないことが重要
インドネシアの不動産取引では、購入価格以外にも購入時・保有時・売却時それぞれで税金が発生します。特に売買金額の大きな取引では、税金・ノタリス費用・登記費用などを含めた総額を事前に確認し、投資採算を計算することが重要です。
FAQ
インドネシア不動産の税金
よくある質問
よくある質問
Q. インドネシアで不動産を買うと何%程度の税金がかかりますか?
代表的な買主側の税金はBPHTBです。税率は地方政府が設定し上限5%ですが、課税標準からNPOPTKPを控除して計算するため、単純に売買価格×5%とは限りません。
Q. 不動産を売却した利益に対して2.5%課税されますか?
通常の不動産譲渡にかかるPPh Final 2.5%は、原則として売却利益ではなく譲渡価額の総額を基準として計算されます。
Q. 中古マンションを買う場合もPPNがかかりますか?
すべての中古不動産売買にPPNが発生するわけではありません。売主がPKPか、取引がPPNの課税対象かなどによって異なります。契約前に税務条件を確認してください。
Q. ジャカルタとバリ島で税金は同じですか?
PPhやPPNなど国税は全国共通の制度が基本ですが、BPHTBやPBB-P2は地方税のため、税率・控除額・課税標準・運用が地域によって異なる場合があります。
RELATED ARTICLES
あわせて読みたい記事
RENTAL TAX
› インドネシアの家賃に関する税金
FOREIGN OWNERSHIP / INDIVIDUAL
› 【個人編】日本人がインドネシアで不動産を買える条件
FOREIGN OWNERSHIP / COMPANY
› 【法人編】日本人がインドネシアで不動産を買える条件
BUYING PROCESS
› インドネシアで不動産を購入する流れ
PROPERTY RIGHTS
› インドネシア不動産の権利関係|所有権・使用権・建設権
2026 COMPLETE GUIDE
› インドネシア不動産投資 完全ガイド|ジャカルタ・バリ島
